
ידע פיננסי, בגובה העיניים
החלק הזה הוא בשבילכם — למי שרוצה לדעת קצת יותר בעצמו. תובנות ומדריכים בעולמות הפנסיה, הביטוח וההשקעות, בשפה ברורה ובלי ז׳רגון מיותר.
 ביטוח
ביטוח סיעודי: מה באמת מכוסה, כמה מקבלים ומה חשוב לבדוק?
משלמים על ביטוח סיעודי ולא בטוחים מה הוא מכסה? הכירו את תנאי הזכאות, גובה הפיצוי, תקופת התשלום וההבדלים בין ביטוח קופת חולים לפוליסות פרטיות. כך תבדקו אם למשפחה שלכם יש הגנה כלכלית מספקת.
 תכנון פיננסי
קרן חירום משפחתית: כמה כסף כדאי לשמור ואיפה?
כמה כסף משפחה צריכה לשמור למקרה חירום? גלו איך מחשבים כרית ביטחון לפי הוצאות הבית, היכן כדאי להחזיק את הכסף ואיך בונים קרן חירום בלי לפגוע בחיסכון ובהשקעות לטווח ארוך.
 תכנון פיננסי
קונים דירה ראשונה? ההון העצמי הוא רק תחילת הסיפור
קונים דירה ראשונה? ההון העצמי הוא רק חלק מהעלות. גלו אילו הוצאות נוספות צריך לקחת בחשבון, איך מחשבים החזר משכנתא שמתאים לתקציב המשפחתי ואיך מתכננים רכישה בלי לפגוע בביטחון הכלכלי.
 תכנון פיננסי
עוברים מקום עבודה? 7 בדיקות פיננסיות שחייבים לעשות
עוברים למקום עבודה חדש? מעבר בין עבודות יכול להשפיע על הפנסיה, קרן ההשתלמות, הביטוחים, כספי הפיצויים והטבות המס שלכם. הכירו שבע בדיקות פיננסיות שכדאי לבצע לפני המעבר, כדי לשמור על הזכויות ולמנוע טעויות יקרות.
 תכנון פיננסי
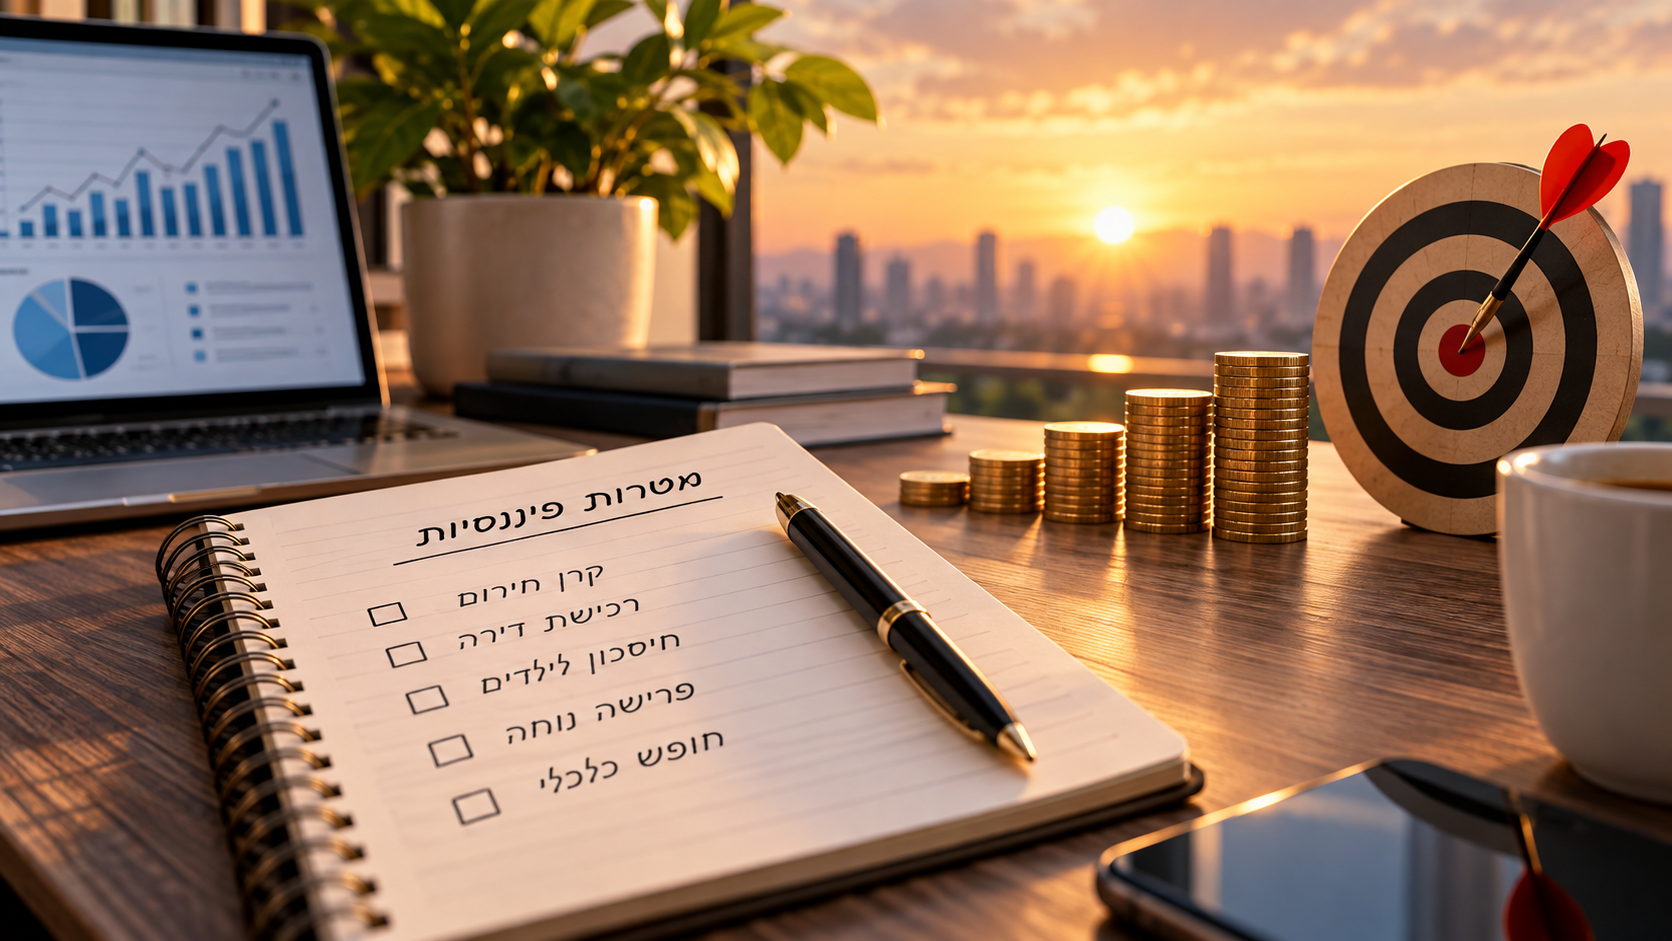
איך מגדירים מטרות פיננסיות ובונים תוכנית שבאמת עובדת?
רוצים לקנות דירה, לחסוך לילדים או להגיע לעצמאות כלכלית? מטרות פיננסיות ברורות הן הבסיס לתוכנית כלכלית מוצלחת..
 תכנון פיננסי
תיקון 190: הדרך החכמה לנהל הון בגיל פרישה — וגם להעביר אותו לדור הבא
תיקון 190 למס הכנסה -זהו ככל הנראה המכשיר הפיננסי הטוב ביותר להעברה בין דורית שאתם לא מכירים
 תכנון פיננסי
 הוליסטי: למה הכסף שלכם צריך תוכנית אחת, ולא אוסף החלטות נפרדות
תכנון פיננסי הוליסטי מחבר פנסיה, השקעות, ביטוחים, מס, נדל״ן ומשפחה לתוכנית אחת ברורה. במאמר נסביר למה מידע ו־AI לא מחליפים תהליך מקצועי אישי.
 השקעות
מדריך למשקיע המתחיל: איך מתחילים להשקיע בלי ללכת לאיבוד?
זה מדריך קצר וקל למי שרוצה להתחיל להשקיע בשוק ההון ולא יודע מאיפה , זה המקום להתחיל .
 כללי
נולד לכם ילד? מזל טוב. עכשיו בואו נעשה לו סדר פיננסי קטן לחיים
זה המדריך שנכתב עבורכם הורים טריים על מנת לעשות לכם סדר וללוות אתכם בביצוע על הצעדים הכי חשובים מבחינת פיננסית עבור בן המשפחה החדש.
 ביטוח
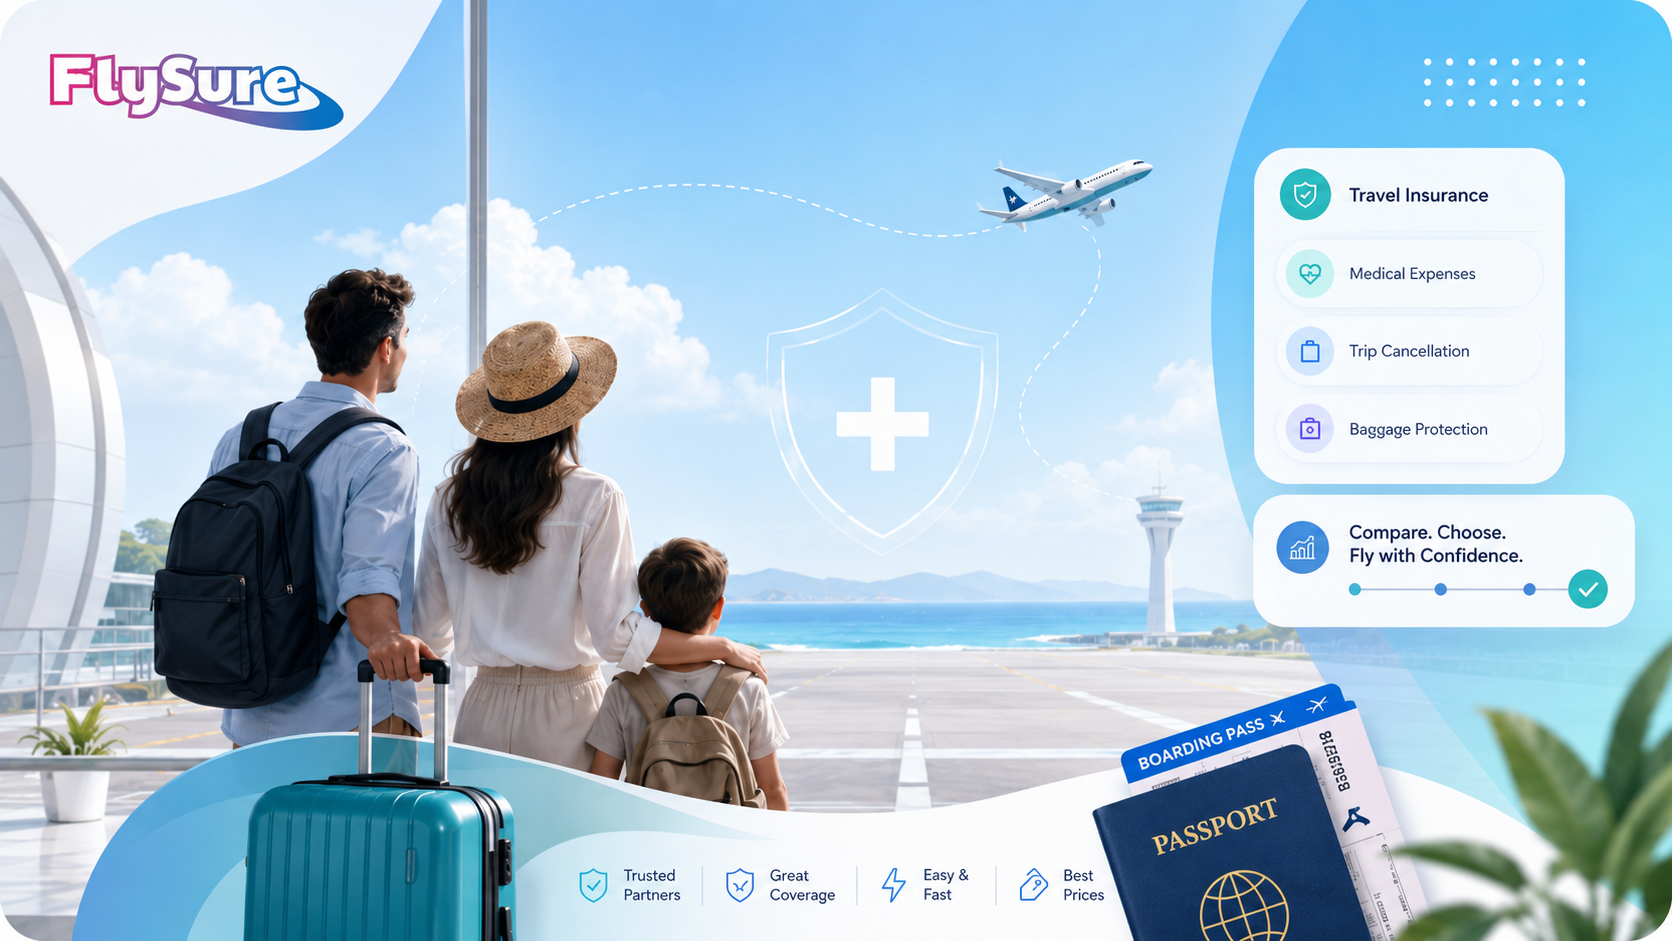
ביטוח נסיעות לחו״ל: למה לא כדאי לטוס בלי זה — ולמה עדיף לעשות את זה דרך סוכן
ביטוח נסיעות לחו״ל הוא הרבה יותר מכיסוי לכבודה — הוא ההגנה שלכם במקרה רפואי או תקלה בזמן שאתם רחוקים מהבית. במאמר נסביר מה באמת חשוב לבדוק, למה לא לבחור רק לפי מחיר, ולמה כדאי לרכוש דרך FlySure עם ליווי מקצועי.
 השקעות
פוליסת חיסכון או תיק השקעות מיועץ בבנק: איפה נכון לנהל את הכסף הפנוי?
כתבה שמתייחסת להשוואה בין שני המוצרים הנפוצים ביותר בשוק שתעזור לכם להבין מה הכי מתאים עבורכם.
 ביטוח
יש לי מושלם פלטינום או מכבי שלי — אז למה בכלל צריך ביטוח בריאות פרטי?
יש לכם מושלם פלטינום או מכבי שלי? זה חשוב — אבל לא תמיד מספיק. במאמר נסביר מה ההבדל בין שב״ן לביטוח בריאות פרטי, ואילו כיסויים קריטיים כדאי לבדוק.
 מיסוי
תיקון 125ד: הטבת המס שהרבה גמלאים פשוט לא מכירים
תיקון 125ד-הטבה שכל מי שנולד לפני 1948 חייב להכיר
 ביטוח
ביטוח חיים: ההחלטה שאף משפחה צעירה לא יכולה להרשות לעצמה לדחות
ביטוח חיים הוא כיסוי חיוני למשפחות עם ילדים קטנים. במאמר נסביר איך בוחרים סכום נכון, למה ביטוח משכנתא לא תמיד מספיק, ולמה חשוב לעשות זאת עם סוכן מקצועי.
 ביטוח
ביטוח בריאות ומחלות קשות: למה לא מספיק “שיהיה ביטוח”?
ביטוח בריאות ומחלות קשות חייב להתאים למשפחה שלכם. במאמר נסביר אילו כיסויים חשובים, למה יש הבדלים בין החברות, ולמה התאמה אישית עושה את ההבדל.
לא מצאתם נושא שמעניין אתכם?
ספרו לנו על מה הייתם רוצים שנכתוב, ונוסיף מאמרים לפי מה שהכי מעסיק אתכם. בלי התחייבות — פשוט כי בא לנו שתדעו יותר.
המילים הגדולות, בשפה פשוטה
כי החלטה טובה מתחילה בהבנה. ריכזנו את המונחים החשובים בעולם הפיננסי — מוסברים בבהירות.