
קרן חירום משפחתית: כמה כסף כדאי לשמור ואיפה?
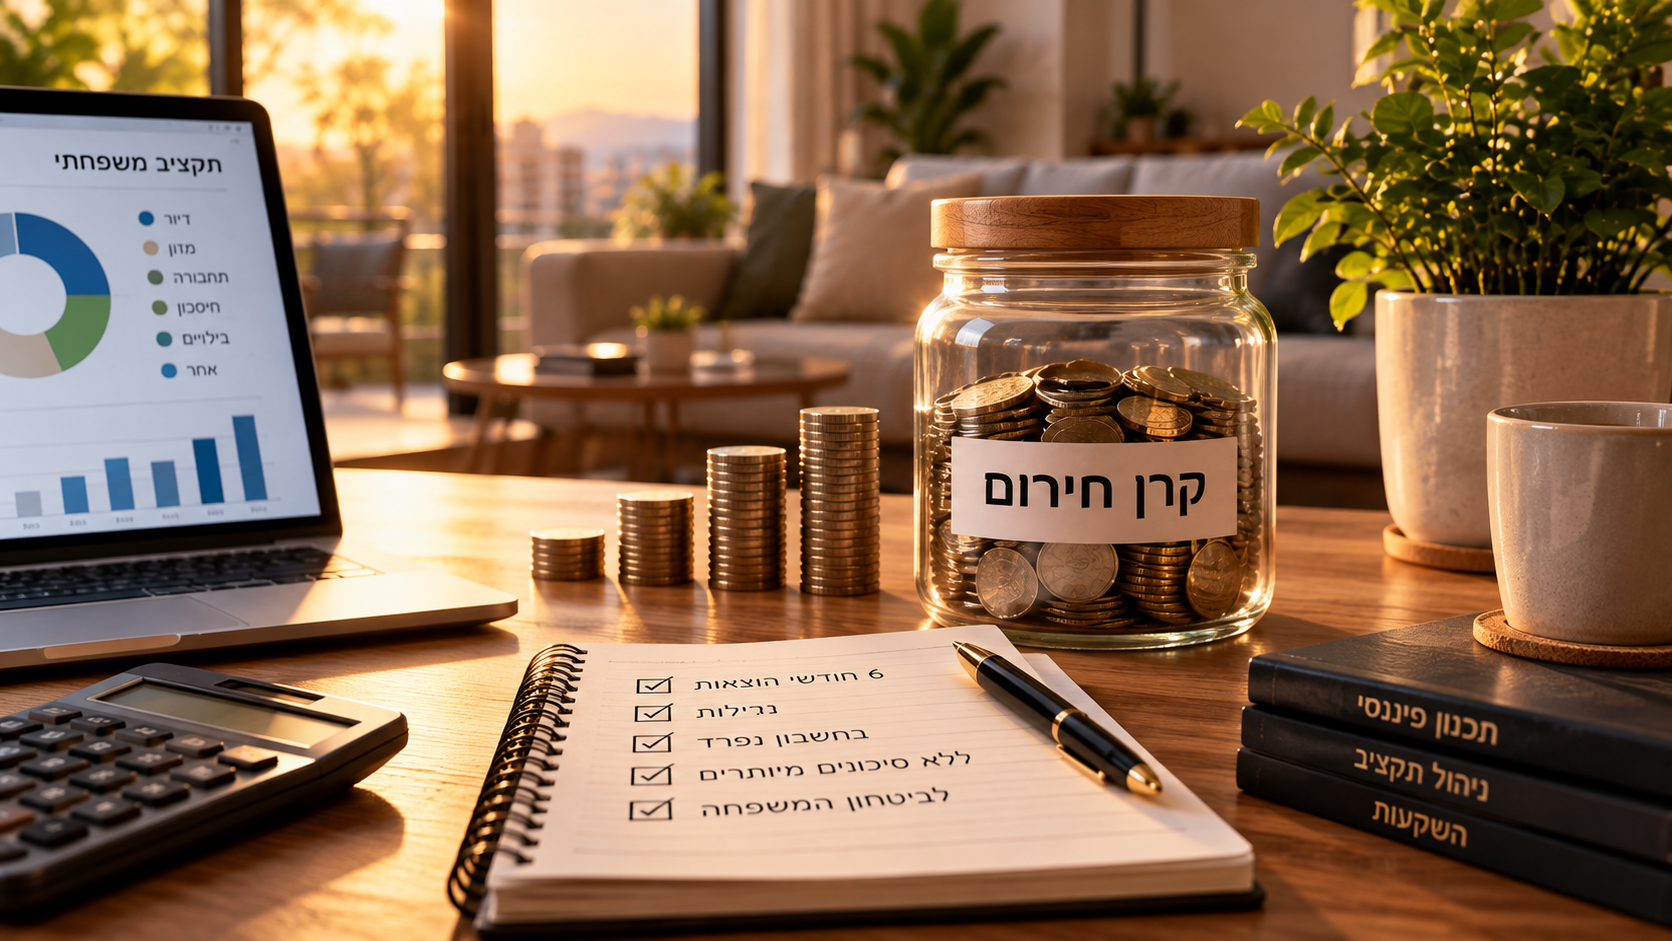
קרן חירום משפחתית: כמה כסף כדאי לשמור ואיפה?
דמיינו מצב שבו אחד מבני הזוג מאבד את עבודתו, הרכב המשפחתי מתקלקל או שמתעוררת הוצאה רפואית גדולה שלא הייתה בתכנון.
אירועים כאלה אינם בהכרח נדירים, אבל רוב המשפחות לא יודעות מראש מתי הם יתרחשו וכמה כסף יידרש כדי להתמודד איתם.
במקרים רבים, משפחות שמצליחות לחסוך ולהשקיע סכומים משמעותיים עדיין מתקשות להתמודד עם הוצאה בלתי צפויה — פשוט משום שרוב הכסף שלהן אינו נזיל או חשוף לתנודות בשוק ההון.
כאן נכנסת לתמונה קרן החירום.
קרן חירום היא סכום כסף נזיל שמיועד להגן על המשפחה מפני אירועים כלכליים בלתי צפויים, בלי להיאלץ למכור השקעות בזמן לא מתאים או לקחת הלוואות יקרות.
1. מהי קרן חירום ולמה צריך אותה?
קרן חירום, או כרית ביטחון כלכלית, היא סכום כסף שמופרד מהחיסכון השוטף ומיועד לשימוש במצבים בלתי צפויים.
לדוגמה, אם אדם מפוטר מעבודתו, קרן החירום יכולה לאפשר לו להמשיך לממן את הוצאות המחיה בזמן שהוא מחפש עבודה חדשה.
אם מתרחשת הוצאה רפואית משמעותית, הקרן עשויה לספק מימון מיידי בלי צורך במימוש השקעות לטווח ארוך.
המטרה המרכזית אינה להשיג את התשואה הגבוהה ביותר, אלא לשמור על זמינות הכסף ועל היכולת להשתמש בו כשהוא באמת נדרש.
2. כמה כסף צריך לשמור בקרן חירום?
כלל אצבע מקובל הוא להחזיק סכום השווה לשלושה עד שישה חודשי הוצאות חיוניות של משק הבית.
אבל זהו כלל אצבע בלבד, ולא סכום שמתאים לכל משפחה.
אצל משפחות מסוימות יספיק סכום נמוך יותר, ואילו משפחות בעלות הכנסה לא יציבה או התחייבויות גבוהות עשויות להזדקק לקרן גדולה יותר.
דוגמה: משפחה שמוציאה 20,000 ₪ בחודש
נניח שההוצאות החיוניות של משפחה מסתכמות ב־20,000 ₪ בחודש.
במקרה כזה:
תקופת ביטחון
סכום נדרש
3 חודשים
60,000 ₪
4 חודשים
80,000 ₪
6 חודשים
120,000 ₪
9 חודשים
180,000 ₪
אם מדובר במשפחה שבה שני בני הזוג עובדים כשכירים במקומות עבודה יציבים יחסית, ייתכן שקרן של מספר חודשי הוצאות תספק רמת ביטחון מתאימה.
לעומת זאת, במשפחה המתבססת בעיקר על הכנסה אחת, או במשפחה שבה אחד מבני הזוג עצמאי וההכנסה משתנה משמעותית, ייתכן שיידרש סכום גבוה יותר.
3. האם מחשבים את הקרן לפי ההכנסה או לפי ההוצאות?
בדרך כלל נקודת המוצא היא ההוצאות החיוניות ולא גובה ההכנסה.
נניח ששתי משפחות מרוויחות 30,000 ₪ נטו בחודש.
המשפחה הראשונה מוציאה 15,000 ₪ על הוצאות חיוניות.
המשפחה השנייה מוציאה 25,000 ₪ על הוצאות חיוניות.
אם שתי המשפחות רוצות ליצור כרית ביטחון של שישה חודשים, המשפחה הראשונה תזדקק לכ־90,000 ₪ ואילו השנייה לכ־150,000 ₪.
לכן, גובה ההכנסה לבדו אינו מספיק לקביעת קרן החירום.
אילו הוצאות נכללות בחישוב?
כדאי להתחיל מההוצאות שהמשפחה תתקשה להפסיק לשלם גם במקרה של ירידה בהכנסה.
למשל:
- שכר דירה או משכנתא.
- מזון ומוצרי צריכה בסיסיים.
- חשמל, מים וחשבונות שוטפים.
- תחבורה חיונית.
- הוצאות ילדים ומסגרות.
- ביטוחים חיוניים.
- החזרי הלוואות והתחייבויות קבועות.
- הוצאות רפואיות וטיפולים נחוצים.
לעומת זאת, הוצאות שאפשר לצמצם זמנית — למשל חופשות או רכישות לא הכרחיות — אינן חייבות להיכלל במלואן בחישוב.
חשוב גם לזכור שלא בכל אירוע חירום המשפחה באמת תוכל להפחית הוצאות מיד, ולכן יש להפעיל שיקול דעת.
4. האם עצמאים צריכים קרן חירום גדולה יותר?
לעיתים קרובות כן.
הכנסה של עצמאי עשויה להשתנות בהתאם לעונתיות, היקף הפעילות, תשלומי לקוחות והוצאות העסק.
לכן, עצמאי שמסתמך על הכנסות משתנות עלול להיות חשוף יותר לתקופות שבהן ההכנסה נמוכה מהצפוי.
לדוגמה, משפחה שהכנסתה העיקרית מגיעה מעסק עצמאי עשויה לבחור להחזיק כרית ביטחון של שישה עד שנים־עשר חודשי הוצאות חיוניות, בהתאם לרמת הסיכון ולמקורות הנזילות האחרים.
חשוב להפריד בין קרן החירום המשפחתית לבין עתודות המזומנים של העסק.
העסק עשוי להזדקק לרזרבה משלו לצורך תשלום משכורות, ספקים, מסים והתחייבויות תפעוליות.
5. איפה כדאי להחזיק את קרן החירום?
אחת השאלות החשובות היא היכן להחזיק את הכסף.
מצד אחד, אנחנו רוצים שהוא יהיה זמין.
מצד שני, לא היינו רוצים שכסף משמעותי ישכב במשך שנים בלי לקבל תשואה כלל, במיוחד בתקופות של אינפלציה.
לכן, בעת בחירת מקום החיסכון כדאי לאזן בין שלושה מאפיינים:
נזילות: תוך כמה זמן אפשר לקבל את הכסף לחשבון הבנק?
סיכון: עד כמה השווי עלול להשתנות או להיפגע?
תשואה: איזו תשואה אפשר לקבל, ומה נשאר ממנה לאחר מס ועלויות?
אפשרות ראשונה: חשבון בנק נזיל
היתרון הוא זמינות גבוהה ופשטות.
החיסרון הוא שבחלק מהחשבונות הכסף עשוי להניב ריבית נמוכה או לא להניב ריבית כלל.
אפשרות זו עשויה להתאים לחלק מהקרן שנדרש באופן מיידי.
אפשרות שנייה: פיקדון בנקאי
פיקדון עשוי להציע ריבית ידועה מראש או מנגנון ריבית מוגדר.
עם זאת, יש לבדוק את מועד הפירעון, האפשרות למשיכה מוקדמת, התנאים והמיסוי.
פיקדון שאינו ניתן לשחרור בעת הצורך אינו בהכרח מתאים לכל קרן החירום.
אפשרות שלישית: קרן כספית
קרן כספית היא סוג של קרן נאמנות המשקיעה בדרך כלל בנכסים קצרי טווח בעלי מאפייני סיכון נמוכים יחסית, בהתאם למדיניות הקרן.
היא עשויה להתאים לחלק מכרית הביטחון בזכות נזילות גבוהה יחסית, אך יש להביא בחשבון זמני מסחר וסליקה.
חשוב לזכור שקרן כספית אינה פיקדון בנקאי מובטח, ושוויה עשוי להשתנות.
האם כדאי להחזיק את קרן החירום במניות?
בדרך כלל כסף שמיועד לשימוש מיידי בעת אירוע בלתי צפוי אינו מתאים לחשיפה גבוהה לתנודתיות.
הסיבה פשוטה: דווקא בתקופת משבר כלכלי, שבה ייתכן שנצטרך את הכסף, שוק ההון עלול לרדת.
אם ניאלץ לממש השקעות מנייתיות לאחר ירידה חדה, אנחנו עלולים לקבע הפסד.
לכן, קרן חירום צריכה להיות שונה מחיסכון שמיועד לעשר או עשרים שנה.
6. האם אפשר להשתמש בקרן השתלמות נזילה בתור קרן חירום?
זו אפשרות שחלק מהמשפחות שוקלות.
קרן השתלמות נזילה היא נכס שניתן בדרך כלל למשוך בהתאם לתנאי החוק, ולכן היא עשויה להוות מקור כספי לשעת צורך.
אבל יש הבדל בין נכס שאפשר למשוך לבין כסף שמתאים לשמש כרית ביטחון.
אם קרן ההשתלמות נמצאת במסלול מנייתי, היא עשויה לרדת משמעותית דווקא בזמן שבו המשפחה זקוקה לנזילות.
בנוסף, משיכת הכספים עשויה להביא לוויתור על הטבות מס פוטנציאליות הכרוכות בהמשך החיסכון.
לכן לא תמיד כדאי לראות בקרן השתלמות תחליף מלא לקרן חירום נפרדת.
7. מה עדיף: קרן חירום או סגירת הלוואות?
זו שאלה מורכבת שדורשת בחינה של שני הצדדים.
נניח שמשפחה מחזיקה 50,000 ₪ בחיסכון נזיל ובמקביל משלמת ריבית גבוהה על הלוואה צרכנית.
מצד אחד, פירעון ההלוואה עשוי לחסוך עלויות ריבית.
מצד שני, אם המשפחה תשתמש בכל החיסכון כדי לסגור את ההלוואה, היא עלולה להישאר ללא מקור מימון לאירוע חירום.
לכן במקרים רבים נכון לבחון פתרון משולב: לשמור על רמת נזילות בסיסית ובמקביל לפעול לצמצום התחייבויות יקרות.
ההחלטה תלויה בגובה הריבית, ביציבות ההכנסה, בגובה ההוצאות ובמקורות הכסף האחרים.
8. איך בונים קרן חירום כאשר אין בכלל חסכונות?
הדרך הטובה ביותר להתחיל היא להציב יעד הדרגתי.
לא חייבים להגיע לקרן חירום של 100,000 ₪ בתוך חודש.
למשל, אפשר להתחיל מיעד ראשון של 10,000 ₪ ולהתקדם ממנו.
לאחר מכן אפשר להגדיל את הקרן לסכום השווה לחודש הוצאות חיוניות, ובהמשך לשלושה חודשים וליעד הסופי המתאים למשפחה.
דוגמה: חיסכון של 2,000 ₪ בחודש
נניח שמשפחה מעוניינת לצבור קרן חירום של 60,000 ₪.
המשפחה יכולה להקצות 2,000 ₪ בכל חודש.
ללא תשואה, בתוך 30 חודשים היא תגיע ליעד.
אם היא יכולה להגדיל את החיסכון החודשי ל־3,000 ₪, היא תגיע ליעד בתוך 20 חודשים.
התמדה בהפקדה חודשית יכולה להפוך יעד משמעותי לתוכנית ישימה.
9. מתי נכון להשתמש בקרן החירום?
קרן החירום מיועדת להוצאות או לאירועים שלא ניתן לתכנן מראש באופן סביר, ושמחייבים שימוש בכסף נזיל.
דוגמאות אפשריות הן אובדן הכנסה, הוצאה רפואית דחופה, תיקון משמעותי בבית או ברכב והתחייבות בלתי צפויה.
לעומת זאת, חופשה שנתית, החלפת רכב מתוכננת או תשלומי ביטוח שנתיים אינם בהכרח מצבי חירום.
אלה הוצאות שכדאי לתכנן עבורן חיסכון נפרד.
אחת הדרכים לשמור על קרן החירום היא להגדיר מראש לאילו מצבים מותר להשתמש בה ולאילו לא.
10. האם קרן חירום מספיקה כדי להגן על המשפחה?
לא.
קרן חירום היא רכיב חשוב בתכנון פיננסי, אבל היא אינה מחליפה הגנה ביטוחית מתאימה.
לדוגמה, אובדן כושר עבודה משמעותי עשוי להימשך תקופה ארוכה בהרבה מכמה חודשי הוצאות.
גם מצב סיעודי או פטירה של אחד המפרנסים עלולים ליצור צורך כלכלי שאינו ניתן לפתרון באמצעות קרן חירום בלבד.
לכן, במסגרת תכנון פיננסי כולל יש לבחון גם ביטוח חיים, אובדן כושר עבודה, ביטוח בריאות וביטוח סיעודי, בהתאם לצורכי המשפחה.
חשוב להבחין בין כסף נזיל לצורכי חירום לבין כיסוי לסיכונים שעלולים להיות גדולים בהרבה מהחיסכון.
11. איך קרן החירום משתלבת בתיק ההשקעות?
קרן החירום ממלאת תפקיד שונה מההשקעות לטווח ארוך.
בעוד שתיק השקעות ארוך טווח עשוי להיות מיועד ליצירת צמיחה ולהשגת מטרות עתידיות, קרן חירום נועדה לספק נזילות וביטחון.
לכן אין הכרח ששני חלקי ההון ינוהלו באותה רמת סיכון.
אפשר לבחון את חלוקת הנכסים המשפחתית כך שכספים לצרכים מיידיים ינוהלו באופן שמרני יחסית, בעוד כספים למטרות ארוכות טווח יושקעו בהתאם לטווח וליכולת לשאת סיכון.
בעת בחירת מוצרי חיסכון והשקעה כדאי להבין גם את דמי הניהול, את נזילות הכספים ואת השלכות המס.
בנוסף, אפשר ללמוד על פוליסת חיסכון כמוצר השקעה נזיל, אך חשוב לזכור שלא כל מסלול בפוליסה מתאים לניהול קרן חירום.
שאלות נפוצות על קרן חירום
האם שלושה חודשי הוצאות מספיקים?
ייתכן שכן עבור חלק ממשקי הבית, אך אחרים יזדקקו לתקופה ארוכה יותר. הדבר תלוי ביציבות ההכנסות, במצב המשפחתי וביכולת להתמודד עם אירוע כלכלי בלתי צפוי.
האם כדאי להחזיק את הקרן במזומן בבית?
החזקה של סכום מזומן קטן עשויה לספק פתרון לצרכים מיידיים מסוימים, אך שמירת סכומים גדולים במזומן בבית כרוכה בסיכוני אובדן, גניבה ושחיקת ערך.
האם אפשר להחזיק קרן חירום בקרן כספית?
כן, אפשר לבחון זאת בהתאם לצורכי הנזילות ולמאפייני הקרן. יש לזכור שהכסף אינו בהכרח זמין באופן מיידי בכל שעה ושהקרן אינה מבטיחה תשואה או שמירת ערך.
האם משפחה עם הכנסה גבוהה צריכה קרן חירום?
בהחלט ייתכן. גם משפחה בעלת הכנסה גבוהה עלולה להיקלע לקושי תזרימי אם ההוצאות וההתחייבויות שלה גבוהות ואין לה נכסים נזילים.
האם קרן חירום צריכה להיות בחשבון נפרד?
אין חובה, אך הפרדה בין כספי החירום לבין הכסף שמשמש להוצאות השוטפות יכולה לסייע בהתמדה ובניהול נכון של החיסכון.
מה עושים אחרי שמשתמשים בקרן?
מומלץ לבנות תוכנית להשלמת הסכום שנמשך, בהתאם ליכולת הכלכלית ולהוצאות הצפויות.
לסיכום: ביטחון כלכלי מתחיל בכסף שזמין כשצריך אותו
קרן חירום היא אחד המרכיבים הבסיסיים בתכנון פיננסי משפחתי.
היא מאפשרת להתמודד עם אירועים בלתי צפויים בלי להיאלץ לשבור חסכונות ארוכי טווח, למכור השקעות בזמן לא מתאים או להגדיל התחייבויות.
עם זאת, גובה הקרן ואופן ניהולה צריכים להתאים למציאות הכלכלית של המשפחה.
ברולי אנחנו מאמינים שתכנון פיננסי טוב אינו נמדד רק בכמה כסף מצליחים לצבור, אלא גם ביכולת לשמור על יציבות כלכלית כשהחיים אינם מתנהלים לפי התוכנית.
קרן חירום מתוכננת היטב היא בסיס חשוב לבניית ביטחון פיננסי ארוך טווח.
עוד מאמרים
 ביטוח
ביטוח סיעודי: מה באמת מכוסה, כמה מקבלים ומה חשוב לבדוק?
משלמים על ביטוח סיעודי ולא בטוחים מה הוא מכסה? הכירו את תנאי הזכאות, גובה הפיצוי, תקופת התשלום וההבדלים בין ביטוח קופת חולים לפוליסות פרטיות. כך תבדקו אם למשפחה שלכם יש הגנה כלכלית מספקת.
 תכנון פיננסי
קונים דירה ראשונה? ההון העצמי הוא רק תחילת הסיפור
קונים דירה ראשונה? ההון העצמי הוא רק חלק מהעלות. גלו אילו הוצאות נוספות צריך לקחת בחשבון, איך מחשבים החזר משכנתא שמתאים לתקציב המשפחתי ואיך מתכננים רכישה בלי לפגוע בביטחון הכלכלי.
 תכנון פיננסי
עוברים מקום עבודה? 7 בדיקות פיננסיות שחייבים לעשות
עוברים למקום עבודה חדש? מעבר בין עבודות יכול להשפיע על הפנסיה, קרן ההשתלמות, הביטוחים, כספי הפיצויים והטבות המס שלכם. הכירו שבע בדיקות פיננסיות שכדאי לבצע לפני המעבר, כדי לשמור על הזכויות ולמנוע טעויות יקרות.
נשמח להכיר, ולעשות סדר.
פגישת היכרות אישית, ללא עלות וללא התחייבות — נבין יחד מה חשוב לכם, ונראה איך נכון להתקדם.